Le projet de loi de finances (PLF) de l'année 2027 propose la réinstauration de la mesure d'incitation fiscale visant l'intégration dans l'économie structurée des personnes exerçant dans le secteur informel, indique la note de présentation de ce PLF.
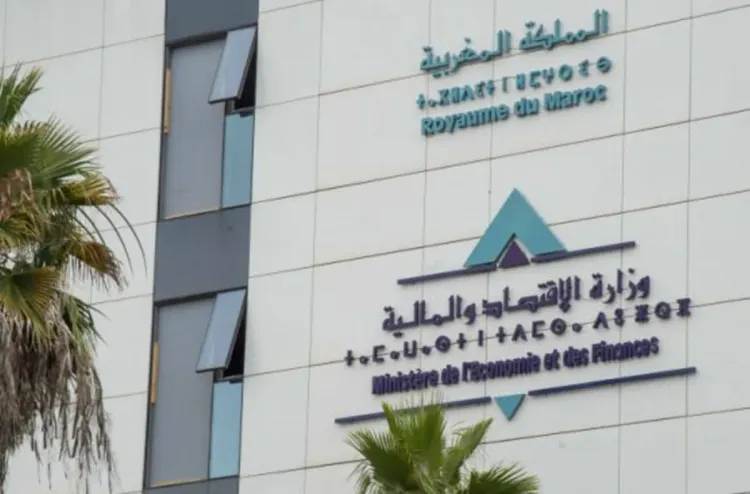
"Afin d'inciter les personnes exerçant dans le secteur informel à intégrer l'économie structurée, les lois de finances précédentes avaient institué une mesure transitoire leur permettant de s'identifier pour la première fois auprès de l'administration fiscale, en s'inscrivant au rôle de la taxe professionnelle, sans aucune poursuite au titre des années antérieures", fait savoir cette note de présentation publiée sur le site du ministère de l'Économie, des Finances et de la Performance publique.
Cette mesure permet aux contribuables concernés d'être imposés uniquement sur la base des revenus acquis et des opérations réalisées à partir de la date de leur identification pour la première fois auprès de l'administration fiscale.
Toujours dans le cadre des actions menées pour l'intégration de l'informel dans l'économie structurée et l'élargissement d'assiette, le PLF 2027 prévoit d'instituer une avance, au titre de l'impôt sur les sociétés (IS) et de l'impôt sur le revenu (IR), à verser par les commerçants importateurs de marchandises destinées à la revente en l'état.
Cette avance sera appliquée, lors du dédouanement desdites marchandises, durant une période de soixante mois à compter de la date de la première opération d'importation. Au-delà de cette période, l'avance précitée ne va s'appliquer qu'aux entreprises importatrices qui ne présentent pas aux services de l'administration des douanes une attestation justifiant leur régularité fiscale.
Le taux de cette avance est fixé à 5% de la valeur en douane des marchandises, retenue pour l'assiette des droits de douanes. Le montant des avances versées au cours de l'exercice est imputable sur le montant des acomptes provisionnels d'IS ou de la cotisation minimale d'IR et éventuellement sur le montant de l'impôt dû, avec droit à restitution.
Cette avance est liquidée et perçue, les contraventions sont constatées et réprimées, les poursuites sont effectuées et les instances sont introduites, instruites et jugées comme en matière de droits de douane.
À noter que cette avance ne s'applique ni aux marchandises importées dans le cadre des régimes économiques en douane, ni aux biens d'investissements importés.
MAP
Laissez un commentaire
Conditions de publication : Les commentaires ne doivent pas être à caractère diffamatoire ou dénigrant à l'égard de l'auteur, des personnes, des sacralités, des religions ou de Dieu. Ils ne doivent pas non plus comporter des insultes ou des propos incitant à la haine et à la discrimination.