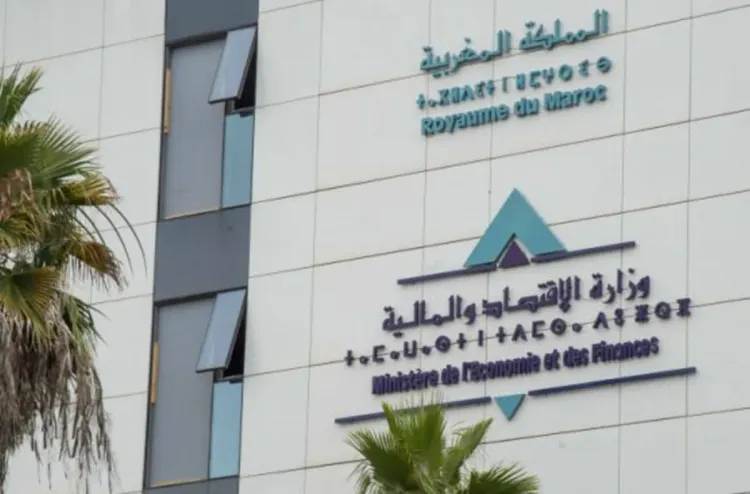
Le projet de loi de finances (PLF) de 2027 prévoit la rationalisation de l'exonération d'IR (impôt sur le revenu) prévue pour les indemnités destinées à couvrir les frais engagés dans l'exercice de la fonction ou de l'emploi, selon la note de présentation de ce PLF, publiée sur le site du ministère de l'Économie, des Finances et de la Performance publique.
Cette mesure, qui sera mise en œuvre à l'horizon 2031, parallèlement à l'entrée en vigueur du nouveau barème cible de l'IR, vise à rationaliser l'exonération de l'IR applicable aux indemnités versées aux employés pour l'appliquer uniquement aux indemnités spécifiques que l'employeur verse aux employés pour rembourser les frais effectifs et dûment justifiés qu'ils ont engagés dans l'intérêt exclusif de l'employeur, qu'elles soient remboursées sur états ou attribuées forfaitairement, à l'exclusion des indemnités versées de manière permanente pour l'exercice normal de la fonction ou de l'emploi qui constituent des compléments de salaires imposables dans les conditions de droit commun, explique cette note de présentation.
D'après la même source, cette mesure va permettre de lutter contre les pratiques d’optimisation et d’abus de droit constatées qui visent à exonérer indûment certaines sommes qualifiées d’indemnités alors qu’elles sont attribuées en raison des fonctions habituelles du salarié, sans couvrir une dépense professionnelle spécifique effectivement supportée.
Il est également proposé de clarifier la définition des revenus salariaux et assimilés soumis à l’IR qui comprend toutes les indemnités et émoluments, quelle que soit leur nature ou leur qualification.
Par ailleurs, le PLF 2027 prévoit de relever les taux forfaitaires de déduction des frais inhérents à la fonction ou à l'emploi à 45%, pour l’ensemble des salariés, avec un plafond de déduction de 35.000 dirhams, afin d’alléger la pression fiscale sur les salariés. Cet avantage sera, à l'horizon 2031, non cumulable avec les indemnités exonérées prévues dans le Code général des Impôts (CGI).
La note de présentation rappelle qu'actuellement, le taux forfaitaire de déduction des frais inhérents à la fonction ou à l'emploi, prévu par le CGI, est de 35% pour les personnes dont le revenu brut annuel imposable n’excède pas 78.000 dirhams. Ce taux est fixé à 25% pour les personnes dont le revenu brut annuel imposable est supérieur à 78.000 dirhams, avec un plafond de déduction de 35.000 dirhams.
D'autres personnes relevant de certaines catégories professionnelles bénéficient de la déduction selon des taux forfaitaires plus avantageux, allant jusqu'à 45%, avec un plafond de déduction également de 35.000 dirhams. Ces personnes ne peuvent bénéficier du cumul de cet avantage avec l'exonération des indemnités destinées à couvrir des frais engagés dans l'exercice de la fonction ou de l'emploi prévue à l’article 57-1° du CGI.
MAP
Laissez un commentaire
Conditions de publication : Les commentaires ne doivent pas être à caractère diffamatoire ou dénigrant à l'égard de l'auteur, des personnes, des sacralités, des religions ou de Dieu. Ils ne doivent pas non plus comporter des insultes ou des propos incitant à la haine et à la discrimination.